
 中文
 Español
 Français
 Русский
 日本語
 한국어
 Tiếng Việt
 Bahasa Indonesia
 ภาษาไทย
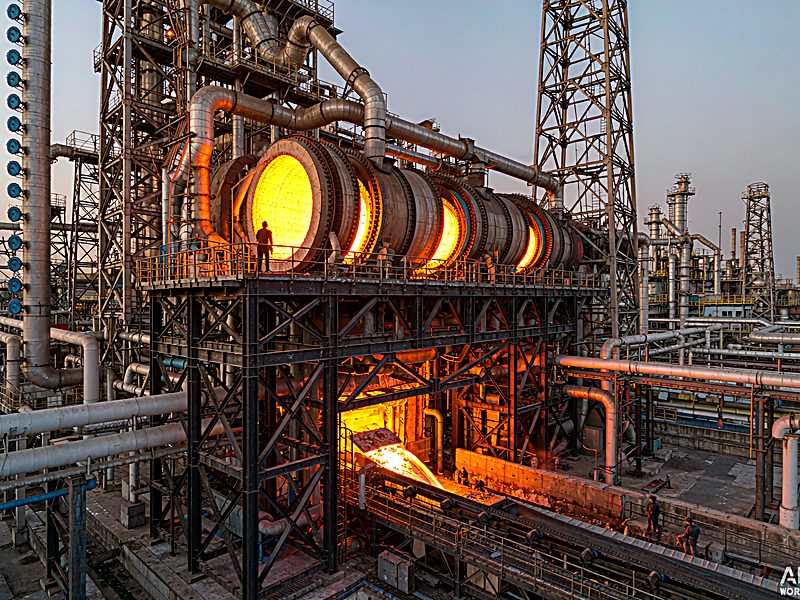
硅酸钠行业正处投资周期,新窑炉与扩产项目陆续投产。
新产能分布
| 区域 | 方向 |
|---|---|
| 中国 | 老旧产线现代化与置换 |
| 东南亚 | 靠近玻璃与洗涤剂行业新建 |
| 中东 | 依托廉价能源扩产,面向出口 |
| 印度 | 依托洗涤剂纺织需求逐步扩产 |
新技术趋势
- 大型连续窑炉 + 余热回收,吨产品能耗下降
- 煤改气,稳定性与排放双改善
- 自动化控制,模数与波美度波动收窄
- 先进溶解过滤,液体等级更清澈
对供应与价格的影响
更多产能意味着更大的议价空间,东南亚等此前偏紧的市场供应改善。但投产延期常见,新厂初期规格波动,质量验证(试单 + COA)仍然必要。
过剩风险
行业历史上多次出现投资潮后价格承压。建议关注 2026-2027 供需平衡,合同结构同时防范价格暴涨与产能过剩式下跌。